Articles

L’important incendie qui touche les Hautes Fagnes depuis le 14 août 2026 a généré d’importants dégagements de fumée dans toute la région. Ces derniers jours encore, les autorités ont constaté des accumulations de fumée à différents endroits autour du périmètre et renforcé la surveillance des particules fines.

Plusieurs habitations et commerces situés à proximité des Fagnes ont ainsi pu subir des dépôts de suie, de cendres ou d’autres salissures liées aux fumées de l’incendie.

Une question revient dès lors régulièrement : ces dommages peuvent-ils être pris en charge par l’assurance incendie, alors que le feu n’a pas pris naissance dans le bâtiment assuré ?

La fumée et la suie font généralement partie des garanties incendie

Contrairement à ce que le terme « assurance incendie » peut laisser penser, ce type de contrat couvre bien davantage que les seuls dommages provoqués directement par les flammes.

Dans la plupart des contrats habitation et professionnels du marché belge, les dommages provoqués par la fumée et la suie font partie des risques couverts. C’est notamment le cas dans les conditions proposées par plusieurs grands assureurs tels qu’AG Insurance, AXA, Allianz, Baloise ou Vivium.

Les formulations diffèrent toutefois d’un contrat à l’autre.

Certains contrats couvrent directement les dégâts de fumée ou de suie lorsqu’ils résultent d’un événement soudain et accidentel. D’autres prévoient expressément les dommages causés par la fumée ou la chaleur provenant d’un incendie qui s’est produit dans le voisinage ou même en dehors des biens assurés.

Il n’est donc pas nécessairement exigé que l’incendie ait pris naissance dans votre habitation, votre commerce ou sur votre propre terrain.

Et dans le cas particulier de l’incendie des Hautes Fagnes ?

Un important incendie extérieur qui génère un panache de fumée et provoque des dépôts de suie sur des bâtiments situés aux alentours peut donc, en principe, entrer dans le champ d’application d’une assurance incendie.

Cela peut concerner par exemple :

  • des dépôts de suie sur les façades, châssis ou vitrages ;
  • des terrasses ou aménagements extérieurs fortement souillés ;
  • de la fumée ou de la suie ayant pénétré à l’intérieur du bâtiment ;
  • du mobilier ou des marchandises endommagés ;
  • des frais de nettoyage rendus nécessaires par ces dépôts.

Pour les commerces, une attention particulière peut également être portée aux marchandises ou équipements qui auraient été directement contaminés ou rendus inutilisables par la fumée.

Quelques nuances importantes

La présence de fumée dans les environs ne suffit évidemment pas, à elle seule, à ouvrir un droit à indemnisation.

Il faut pouvoir démontrer un dommage matériel réel : dépôts visibles de suie ou de cendres, salissures nécessitant un nettoyage particulier, détérioration d’un bien, contamination de marchandises, etc.

Une simple odeur temporaire de fumée, sans dommage matériel identifiable, sera généralement beaucoup plus difficile à considérer comme un sinistre indemnisable.

Les conditions précises peuvent également varier selon la compagnie, le type de contrat et sa date de souscription. Certains contrats parlent par exemple d’un événement « soudain et inattendu », d’autres de fumées consécutives à un incendie dans le voisinage ou à un sinistre survenu à l’extérieur des biens assurés.

Enfin, comme pour tout sinistre, il faut tenir compte de la franchise contractuelle. Pour quelques traces facilement nettoyables, le montant du dommage peut rester inférieur à cette franchise.

Faut-il identifier un responsable de l’incendie ?

Non.

L’intervention de votre assurance incendie ne dépend pas nécessairement de l’existence d’un tiers responsable.

Si les circonstances et les conditions du contrat permettent de considérer les dégâts de fumée ou de suie comme un événement assuré, l’assureur peut intervenir même si l’origine exacte de l’incendie n’est pas encore déterminée ou si aucun recours n’est possible.

L’éventuelle recherche d’un responsable et l’exercice d’un recours constituent ensuite une question distincte, gérée par l’assureur.

Vous constatez des dégâts ? Quelques bons réflexes

Si votre habitation ou votre commerce a été touché, évitez dans la mesure du possible de procéder immédiatement à un nettoyage complet avant d’avoir documenté les dégâts.

Prenez des photos précises, aussi bien des vues générales que des dépôts de suie ou de cendres, et notez la date à laquelle vous les avez constatés.

Si un nettoyage professionnel semble nécessaire, demandez si possible un devis. Pour un commerce, conservez également les éléments permettant d’identifier les éventuelles marchandises ou équipements touchés.

En cas de doute, contactez-nous. Nous pourrons vérifier les garanties exactes de votre contrat et déterminer avec vous s’il est opportun d’introduire une déclaration de sinistre.
 

Jusqu’à présent lorsque vous souscriviez un crédit hypothécaire, la banque vous imposait la souscription – par son intermédiaire – de l’assurance habitation du bâtiment financé voire de l’assurance solde restant dû.
Et si par la suite vous vous avisiez de résilier ce contrat, elle supprimait la réduction ‘crosselling’ octroyée, ce qui avait pour conséquence l’augmentation de la mensualité de votre emprunt.
De ce fait, vous étiez « pieds et poings liés » avec la banque et n’aviez pas vraiment d’alternative pour compenser un mauvais service et/ou des prix trop élevés.

Mais cela devrait bientôt changer car le ministre de l’Économie Pierre-Yves Dermagne veut permettre aux consommateurs de faire davantage jouer la concurrence entre les organismes bancaires.

Un avant-projet de loi porté par le ministre de l’Économie, devrait donner de l’air aux clients « bloqués » par une vente groupée « crédit et assurances ». À l’avenir, ces consommateurs ne perdront plus aucun avantage lié à leur crédit, même s’ils décident de frapper à la porte d’un autre assureur.
Très souvent, les banques accordent une remise sur le taux d’intérêt des crédits immobiliers, à condition que le client accepte de souscrire une assurance incendieune assurance solde restant dû ou domicilie ses revenus auprès de cette même banque.

Il est à préciser que cet avantage de taux n’était plus obligatoire (parce que la FSMA l’avait interdit il y a une dizaine d’années) et qu’en tant que client, vous pouviez toujours annuler votre police et passer à un autre assureur. Mais vous perdiez alors le taux plus avantageux que la banque vous avait accordé pour votre crédit immobilier.

L’avant-projet de loi, qui entrera en vigueur 6 mois après sa publication au Moniteur belge, permettra désormais que « le client qui a souscrit une assurance auprès du prestataire préconisé par le prêteur dans le cadre de la vente groupée pour obtenir un taux d’intérêt plus avantageux garde son avantage. Ce client restera libre de souscrire une nouvelle police, auprès d’un autre assureur, après un tiers de la durée du contrat de crédit, sans perdre l’avantage qui lui avait été accordé« , précise le ministre Dermagne dans un communiqué.

Grâce à ce nouveau mécanisme, le consommateur pourra faire jouer une concurrence qui est aujourd’hui clairement insuffisante, ajoute Pierre-Yves Dermagne.

Cet avant-projet de loi est une réelle bonne nouvelle pour le client qui pourra continuer à bénéficier du professionnalisme et du service de son courtier qu’il ait ou pas souscrit à un emprunt hypothécaire…

A suivre très bientôt.

Il existe pour les habitations une obligation d’entretien pour les installations de chauffage et leurs cheminées, mais l’assurance incendie n’est pas directement liée au respect de cette obligation.

La législation concernant l’entretien obligatoire d’une installation de chauffage central diffère selon que l’on habite en WallonieFlandre ou Bruxelles.

La prévention et la sensibilisation sont du point de vue de l’assurance incendie très importantes.

Après un incendie dans une habitation dont le propriétaire ou le locataire a oublié de faire procéder à l’entretien annuel de l’installation de chauffage, l’entreprise d’assurances interviendra en principe et indemnisera les dommages. La plupart des polices incendie n’excluent pas explicitement l’intervention de l’assurance en cas d’incendie qui pourrait trouver son origine dans un défaut d’entretien de l’installation de chauffage ou de la cheminée; l’assureur est donc tenu d’indemniser les dommages s’il s’agit d’un sinistre couvert.

Un  contrat d’assurance  part du principe que vous devez gérer une habitation en « bon père de famille ». L’assureur  compte sur le fait que l’assuré prenne des mesures préventives.

Si l’assureur constate que l’incendie d’une habitation résulte d’une négligence de son assuré, il peut résilier le contrat, soit immédiatement après avoir procédé à l’indemnisation du dommage, soit à l’échéance du contrat.

Dans certaines situations spécifiques, par exemple dans le secteur horeca, la police d’assurance prévoit explicitement des exigences au niveau de l’entretien. Il est important alors de s’y conformer strictement.

Puisque de toute façon l’assurance intervient, puis-je dès lors oublier cette obligation d’entretien ?

Non. Vous avez tout intérêt à observer les règles légales : un entretien régulier a un impact favorable sur le rendement de votre installation, vous limitez la pollution de l’environnement, vous prévenez tout dommage et vous évitez une amende en cas de contrôle d’un inspecteur.
Une intervention financière de l’assurance ne pourra du reste jamais compenser la valeur affective donnée aux biens endommagés ou perdus (p. ex. albums de photos, enregistrements vidéo, objets reçus en héritage).

Enfin, vous protégez votre propriété et vos biens, mais aussi et surtout les membres de votre famille. Autant de raisons donc pour faire exécuter régulièrement l’entretien.


(source abcassurances.be)

Depuis 2004, l’article 4bis du code wallon du logement prévoit qu’il est obligatoire d’équiper chaque habitation d’un ou plusieurs détecteurs d’incendie. Cette réglementation détermine :

  • le moment où un logement doit être mis en conformité (logements existants et nouvelles constructions);
  • le nombre de détecteurs de fumée à placer et leur type;
  • leur localisation;
  • qui doit s’occuper de l’achat, de l’installation, du remplacement et de l’entretien des détecteurs (propriétaire-locataire).

Chaque année, des personnes perdent la vie dans un incendie

Plus vite un incendie est découvert, plus grandes sont les chances d’y survivre et d’en limiter les dégâts. Nos facultés sensorielles, la vue, l’odorat et l’ouïe, ne suffisent pas à percevoir rapidement un début d’incendie.

Les capacités de perception d’un détecteur de fumée sont de loin supérieures aux nôtres, tout particulièrement la nuit. Les détecteurs de fumée sont essentiels et indispensables car ils nous permettent de réagir au plus vite à un incendie.

La Wallonie impose la présence de détecteurs de fumée dans tous les logements et les habitations légères. Même si cette obligation est globalement bien respectée, les efforts doivent être poursuivis.

Comment choisir un détecteur de la qualité recommandée parmi ceux qui sont proposés dans le commerce ?

Cherchez les informations suivantes sur l’emballage (elles doivent aussi figurer sur l’appareil) :

  • EN 14604 et marquage CE : cette mention est une obligation légale pour accéder au marché et est accordée par un organisme indépendant ;
  • des marques de qualité : elles garantissent la bonne qualité des détecteurs de fumée.

En Belgique, il s’agit de la marque de qualité BOSEC – reconnue dans toute l’Europe – mais il existe aussi des marques de qualité équivalente d’autres pays européens.

Où les installer ?

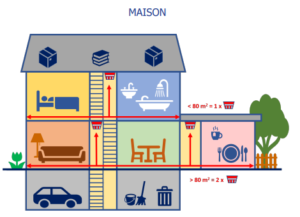
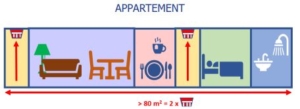
OBLIGATOIRES (voir illustrations ) Installez un détecteur à chaque niveau comportant au moins une pièce d’habitation, prioritairement dans les halls ou les couloirs.

CONSEILLÉS Pour une protection optimale, vous pouvez en installer également dans les pièces suivantes : salon, living, chambres, hall menant au garage ou aux caves avec chaufferie…

DÉCONSEILLÉS N’installez pas de détecteurs dans la cuisine, la salle de bains ou le garage, en raison des alarmes intempestives causées par les fumées et les vapeurs. Les détecteurs se placent généralement au plafond (à une distance minimale de 30 cm des coins). Veillez à respecter le mode d’emploi et les instructions de pose du fabricant.

  • dans le hall d’entrée (proche des pièces de vie) ;
  • sur le palier à l’étage ;
  • dans la pièce dans laquelle débouche la partie supérieure d’un escalier.

NB : Le logement individuel ou collectif dont le nombre de détecteurs obligatoires est d’au moins 4 unités doit être équipé soit de détecteurs raccordés entre eux afin de relayer le signal d’alarme émis par chacun d’eux, soit d’une installation de détection automatique d’incendie de type centralisé.

  • dans le hall donnant accès aux chambres ;
  • dans le hall d’entrée ou le living (pour les grands appartements).

Combien ?

MAISON

  • 1 détecteur par niveau de vie
  • 2 détecteurs si la superficie du niveau est supérieure à 80 m²

APPARTEMENT

  • moins de 80 m² : 1 détecteur
  • plus de 80 m² : 2 détecteurs

HABITATION LÉGÈRE

  • 1 détecteur

Qui doit acheter et entretenir les détecteurs ?

L’article 4bis du code wallon du Logement prévoit qu’ «  Il incombe au propriétaire du logement visé à l’alinéa 1er de supporter le coût d’achat, d’installation et de remplacement des détecteurs, à l’occupant de l’entretenir et de prévenir le propriétaire sans délai en cas de dysfonctionnement. »

Retrouvez via ce lien la convention relative à l’usage d’un détecteur incendie.

Et la question cruciale: « Est-on assuré en cas d’incendie si le logement n’est pas équipé de détecteurs »?

Même si l’obligation d’installer un un détecteur de fumée n’est pas respectée, l’assurance protègera quand même le propriétaire. Notons toutefois qu’il est fort probable que votre assureur vous demandera par la suite de vous faire assurer ailleurs.