Crelan, Febelfin et itsme® vous alertent contre les fraudes pendant l’été.
|
|
|
|

|
|
|
|
Cette décision découle directement du RRF et du programme REPowerEU, dans lesquels la Belgique s’est engagée dès 2021 à ne plus octroyer d’avantages fiscaux aux véhicules autres que 100 % électriques. Revenir sur cette position exposerait le pays à :
une perte de plusieurs centaines de millions d’euros de subsides,
la suspension de fonds européens pour la mobilité verte,
une perte de crédibilité sur le plan international.
Nous saluons cette décision qui, bien que contraignante à court terme, apporte plusieurs bénéfices importants :
Clarté pour les entreprises : la suppression des zones grises fiscales évite les erreurs stratégiques dans les renouvellements de flotte.
Stabilité pour les concessionnaires : faire machine arrière aurait semé la confusion et perturbé durablement le marché.
Cohérence environnementale : les hybrides rechargeables, rarement rechargés en pratique, émettent souvent plus qu’un modèle thermique équivalent à cause du surpoids de la batterie. Ils n’étaient donc écologiques que sur papier.
La fiscalité automobile belge entame désormais une phase de transition finale : seuls les véhicules 100 % électriques continueront à bénéficier d’une déductibilité maximale. Pour les entreprises, le message est limpide : il est temps d’anticiper l’avenir plutôt que de tenter de maintenir des compromis technologiques désormais obsolètes.
| Véhicules hybrides rechargeables (PHEV) | Déductibilité fiscale | ISOC | Condition de conformité | Échéance fiscale |
|---|---|---|---|---|
| Immatriculés jusqu’au 30/06/2023 | Jusqu’à 100 % | Oui | Si batterie ≥ 0,5 kWh/100 kg et CO₂ ≤ 50 g/km | Jusqu’au 31/12/2025 |
| Immatriculés du 01/07/2023 au 31/12/2025 | Déductibilité dégressive dès 2025 | Non | Idem ci-dessus | Suppression complète au 01/01/2026 |
| Immatriculés à partir du 01/01/2026 | Non déductibles | Non | – | Aucun avantage fiscal |
📌 Seuls les véhicules strictement 100 % électriques resteront fiscalement attractifs au-delà de 2026.
La TMC sera désormais calculée sur base de :
la puissance du moteur (kW) ;
les émissions de CO₂ ;
la masse maximale autorisée (MMA) ;
le type de carburant/énergie.
Ce nouveau mode de calcul entend mieux refléter l’impact environnemental et routier du véhicule, mais il introduit aussi une complexité importante, avec des risques d’erreur accrus pour les contribuables et une réelle difficulté de prévision du montant qu’il devra payer.
Alors que les régions flamande et bruxelloise maintiennent un système plus lisible et stable, la Wallonie se distingue par une fiscalité plus complexe et moins avantageuse, creusant encore davantage les inégalités entre citoyens belges selon leur région d’habitation.
Pour les citoyens et les professionnels, cette réforme crée une inégalité de traitement flagrante, notamment pour ceux qui souhaitent acheter un véhicule électrique ou familial en Wallonie.
Sachant que pour ceux qui choisiraient la solution du leasing, la fiscalité restera inchangée puisque la majeure partie (la totalité?) des sociétés de leasing ont leur siège social en Flandre.
Dans la volonté d’encourager les véhicules plus propres, on aurait pu s’attendre à un traitement de faveur pour les véhicules électriques.
Or, le calcul de la nouvelle TMC pénalise fortement les modèles « lourds », ce qui est le cas de la majorité des véhicules électriques à batterie. Résultat : les familles qui veulent un véhicule spacieux, souvent électrique, se retrouvent avec une taxe salée à moins de choisir un véhicule peu adapté à une famille (Peugeot 208, Renault 5, …).
Par ailleurs, les constructeurs prévoient généralement des puissances supérieures à 211 chevaux pour ces véhicules, ce qui induit une taxe « de base » – bêtement calculée sur la puissance – dont le montant laisse songeur: 4.957€!
Une spécificité quasi unique en Europe (et en Belgique) qui se base sur le calcul précédent (et déjà désuet) de la taxe de mise en circulation sur base des puissances en kilowatt:
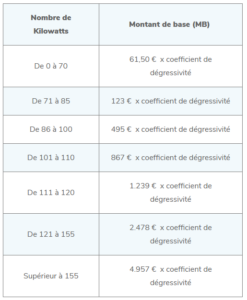
Une réduction de 250 € est bien prévue pour les familles nombreuses (au moins 3 enfants), mais :
elle ne compense que partiellement la taxe alourdie par le poids ;
elle exclut les familles “classiques” de deux enfants, pourtant nombreuses en Wallonie.
Voici les composantes du calcul :
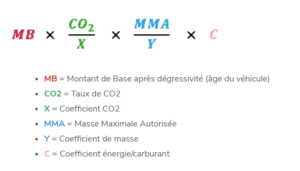
TMC = Montant de base × (CO₂ /Coefficient CO₂) × (MMA / Coefficient Masse) × Coefficient Carburant – Réductions éventuelles
Montant final plafonné à 9.000 €, avec un minimum de 50 €.
Une dégressivité est prévue pour les véhicules d’occasion en fonction de leur âge, mais là encore, la clarté manque pour le citoyen non averti.
4.958€ x 1 x (2.508 / 1.838) x 0,26 = 1.685€
2. VW Taigo 1.0 TSI 81kW – 133g – 1.750kg
123€ x (133 / 136) x (1.750 / 1.838) x 1 = 114€
3. DACIA Bigster TCe 140 – 100kW – 122g – 1.890kg
867€ x (122 / 136) x (1.890 / 1.838) x 1 = 804€
4. AUDI Q4 e-tron 55 255kW – 0g – 2.660kg
4.958€ x 1 x (2.660 / 1.838) x 0,26 = 1.869€
⚠️ Un malus écologique pourrait encore s’ajouter à ces montants pour les véhicules dont le taux de CO² est supérieur à 175 grammes.
| ✅ Points positifs | ⚠️ Ce qu’on peut regretter |
|---|---|
| Valorisation de critères environnementaux | Complexité accrue du calcul |
| Encouragement des véhicules légers | Inégalités entre régions belges |
| Dégressivité selon l’âge du véhicule | Pénalisation des électriques lourds |
| Réduction pour familles nombreuses | Aucune mesure pour familles à 2 enfants |
Chez Detrembleur & Partners, nous vous aidons à :
estimer votre future TMC selon le véhicule choisi ;
éviter les erreurs et mauvaises surprises ;
adapter vos choix à la réalité fiscale régionale.
La fiscalité automobile change, mais notre accompagnement reste le même : clair, humain et sur mesure.
📞 Une question ? Un projet d’achat ? Parlons-en avant de vous engager.
La formule DAS Véhicules All Risk offre une protection juridique très étendue : que vous soyez conducteur, passager, cycliste, piéton ou même utilisateur d’un véhicule de société et de service (facteur, ambulancier, chauffeur de bus, …), vous êtes couvert.
Ce qui est rarement le cas avec les protections juridiques intégrées au sein même du contrat d’assurance auto de votre véhicule. En effet, celles-ci se bornent généralement à couvrir les litiges résultant d’un accident avec le véhicule assuré. Pas le reste.
En cas d’accident, de litige contractuel (garagiste, vendeur, car wash…), de poursuite pénale (alcool, excès de vitesse…), ou même pour des questions liées à la restitution d’un véhicule en leasing, DAS sera à vos côtés. Cela concerne également :
Les véhicules de remplacement,
Les véhicules de tiers que vous utilisez,
Les recours contre des tiers insolvables,
Les litiges liés à l’achat d’un véhicule d’occasion.
Une protection juridique indépendante signifie qu’elle est gérée par un assureur distinct de votre compagnie RC ou omnium. Cela garantit une défense impartiale, même en cas de litige avec votre propre assureur, sans conflit d’intérêt.
Voici un cas concret qu’un de nos clients à vécu et qui illustre parfaitement comment l’indépendance peut faire toute la différence :
Notre client Monsieur M. est victime d’un accident au parc à conteneurs de Malmedy, où il est renversé en tant que piéton. Ses blessures sont heureusement légères, et son préjudice corporel est évalué à 1.500 €.
Grâce à sa pj DAS, qui couvre également la circulation à pied, son dossier est immédiatement pris en charge. DAS contacte alors l’assureur auto du conducteur responsable (un grand bancassureur belge) pour réclamer l’indemnisation. Mais ce dernier fait la sourde oreille pendant plusieurs mois.
Le juriste DAS n’hésite pas à faire pression et invoque la 4e directive européenne sur les assurances auto (2000/26/CE, aujourd’hui intégrée à la directive 2009/103/CE), qui impose aux assureurs d’indemniser les victimes dans un délai raisonnable, sous peine de sanctions financières.
✅ Résultat : 1.500 €… + 20.000 € d’intérêts pour retard !
Face à cette action déterminée, l’assureur adverse finit par réagir… et indemnise non seulement les 1.500 € prévus, mais aussi 20.000 € de frais pour non-respect des délais. Une issue qui n’aurait jamais été possible avec une protection juridique liée à l’assureur RC, tant le conflit d’intérêts aurait été évident
Pour maximum 2 € par mois en plus qu’une protection juridique standard intégrée à votre contrat auto, la formule DAS vous offre :
Une couverture All Risk sans angles morts,
Un plafond jusqu’à 125.000 € htva,
Une indépendance totale vis à vis des compagnies d’assurance RC, Omnium, conducteur, …
Un soutien juridique réactif et spécialisé,
Et la garantie d’être défendu loyalement, même en cas de litige avec votre propre assureur RC.
En tant que courtiers indépendants, nous avons le devoir de vous orienter vers la meilleure solution, pas celle qui sert le confort de l’assureur. En cela, une protection juridique indépendante et spécialisée est la meilleure option du marché pour défendre vos intérêts, sans compromis.
Comparons les couvertures avec un tableau synthétique:
|
|
DAS Véhicules All Risk |
PJ auto intégrée |
| Étendue de couverture | All Risk : tout ce qui n’est pas exclu est couvert | Garantie limitée à certains événements définis |
| Mobilité étendue | Oui : à pied, vélo, passager ou conducteur de tout véhicule, même tiers | Limité au véhicule désigné dans le contrat |
| Litiges contractuels liés au véhicule | ✅ Inclus : litiges avec garagiste, vendeur, car wash, etc. | ❌ Généralement non inclus, sauf mention explicite |
| Insolvabilité du tiers | ✅ Pris en charge jusqu’à 25 000 € | Non mentionné explicitement |
| Caution pénale | ✅ Jusqu’à 25 000 € | ❌ Non prévu clairement |
| Expertise pour achat véhicule d’occasion | ✅ Jusqu’à 150 € | ❌ Non prévu |
| Plafond d’intervention | Jusqu’à 125 000 € htva par sinistre | Non précisé ou plus bas selon option choisie |
| Libre choix de l’avocat | ✅ Total | ✅ Mais encadré |
| Minimum litigieux | Aucun | Peut varier selon l’option PJ choisie |
| Indépendance | ✅ DAS est une compagnie spécialisée et indépendante | ❌ PJ intégrée est une filiale de l’assureur RC |
Pour plus d’informations vous pouvez consulter le site DAS: https://www.das.be/fr/particulier/protection-juridique-auto
À partir du 1er août, la procédure de radiation des plaques d’immatriculation change radicalement.
👉 La radiation ne pourra plus se faire via la poste.
👉 La DIV elle-même prendra en charge le traitement des radiations.
👉 La confirmation de radiation ne sera plus immédiate.
👉 La plaque devra être envoyée physiquement à la DIV, par courrier recommandé ou via un guichet DIV.
Bref : plus de file à la poste, mais plus de tranquillité non plus.
Cette nouvelle procédure induit plusieurs problèmes concrets :
Délai d’attente inconnu pour obtenir la confirmation de radiation (et donc pour l’arrêt de l’assurance ou d’un éventuel prélèvement fiscal).
Risque de perte de la plaque durant le trajet.
Charge administrative accrue pour les particuliers… et a fortiori pour les intermédiaires comme nous.
Chez Detrembleur & Partners, nous faisons tout pour simplifier la vie de nos clients.
Mais cette nouvelle procédure est trop lourde, chronophage, et risquée pour que nous puissions la gérer en votre nom.
➡️ Nous ne pourrons donc plus nous charger de la radiation de vos plaques.
➡️ Nous vous accompagnerons volontiers pour vous expliquer la démarche, mais l’envoi devra être effectué par vos soins.
On aurait aimé pouvoir vous annoncer une simplification, une digitalisation, une efficacité renforcée.
Mais cette fois, c’est tout le contraire.
Nous vous tiendrons bien entendu informés dès que nous aurons plus de précisions sur les délais et modalités. En attendant, n’hésitez pas à nous contacter pour toute question.
Toutes les informations officielles au sujet de la nouvelle procédure de radiation sur le site de la DIV: https://mobilit.belgium.be/fr/news/nouvelle-procedure-pour-la-radiation-des-plaques-partir-du-1er-aout-cest-la-div-qui-sen-charge
Bonne nouvelle : certaines extensions d’assurance familiale permettent de couvrir les dommages causés aux objets confiés, y compris les bateaux de plaisance pris en location.
Par défaut, votre assurance familiale ne couvre pas les dégâts que vous causez à un objet que vous avez loué, emprunté ou que l’on vous a confié. Pourtant, certains assureurs proposent une extension de garantie qui protège précisément contre ce type de sinistre.
Cette extension peut s’avérer précieuse si vous louez un bateau, un vélo, un appareil électroportatif… bref, tout bien appartenant à un tiers. Avec qui plus est un supplément de prix ridicule par rapport à la RC familiale de base!
En vacances, vous louez un bateau à moteur pour une journée. Vous disposez du permis requis. Mais au moment de manœuvrer pour accoster, vous heurtez le quai. La coque est endommagée, et le loueur vous réclame plusieurs milliers d’euros.
➡ Si votre assurance familiale comprend une extension « biens confiés », vous pourriez être couverts jusqu’à 50.000 € pour les dommages matériels causés au bateau — à condition que :
Le bateau appartienne à un tiers,
Vous soyez utilisateur autorisé,
L’usage soit occasionnel (généralement 48h max),
Et que le bateau ne soit pas suffisamment assuré par ailleurs.
Cette protection est soumise à conditions, mais peut éviter bien des frais inattendus.
Vous empruntez une scie circulaire à votre voisin pour un petit chantier. En l’utilisant, vous endommagez le moteur. Sans garantie spécifique, vous seriez tenu d’en payer la réparation ou le remplacement. Avec la bonne extension, ce type de dégât peut être couvert.
Lors d’un week-end en ville, vous louez un vélo électrique. Une chute endommage la batterie et la console. Le loueur vous adresse une facture salée.
➡ Ici aussi, si aucun contrat « dommages » ne couvre déjà ce vélo, votre assurance familiale avec extension peut intervenir pour rembourser le loueur.
Le bien doit appartenir à un tiers (location ou prêt) ;
L’utilisation doit être occasionnelle et limitée dans le temps ;
L’objet ne doit pas déjà être suffisamment couvert par une autre assurance (celle du propriétaire par exemple) ;
Une franchise peut exister selon les contrats.
Qu’il s’agisse d’un bateau à moteur, d’un véhicule léger, ou même d’un matériel de camping, mieux vaut vérifier votre couverture d’assurance avant usage. Et surtout, demandez-nous conseil!
En tant que courtiers indépendants, nous travaillons avec plusieurs compagnies pour vous proposer des solutions personnalisées.
Notre disponibilité est votre meilleure protection : pour anticiper les problèmes, bien comprendre les conditions de couverture, et surtout vous accompagner efficacement en cas de sinistre.
Un simple appel avant une location ou un emprunt peut faire toute la différence. N’hésitez donc pas à nous consulter !
Il y a quelques années, une avancée importante voyait le jour dans le paysage de l’assurance belge : la mise en place d’un avantage fiscal pour les contrats de protection juridique, initiative saluée pour son ambition sociale.
Dans un pays où l’accès à la justice reste coûteux, l’État avait décidé d’encourager la population à s’assurer contre les frais juridiques, en rendant une partie de la prime fiscalement déductible. Cette mesure, entrée en vigueur le 1er septembre 2019, faisait suite à une volonté du législateur d’élargir l’accès à la justice en offrant un incitant fiscal (code 1344/2344 de la déclaration).
Cette réduction était toutefois réservée à certains contrats très encadrés, dits “fiscaux”, qui devaient répondre à une série de critères stricts : couverture large, délais d’attente clairs, plafonds d’intervention minimaux, etc. L’un des contrats les plus connus sur le marché dans cette catégorie est le BeneFisc de DAS, leader belge de la protection juridique.
Mais aujourd’hui, revirement brutal : le nouveau gouvernement fédéral belge (coalition “Arizona”) a décidé de supprimer purement et simplement cet avantage fiscal, et ce avec effet rétroactif au 1er janvier 2025.
Autrement dit, les primes versées en 2025 ne donneront plus droit à une réduction l’année suivante, alors même que de nombreux assurés ont souscrit ou renouvelé leur contrat en pensant bénéficier de l’avantage… Cette rétroactivité est d’autant plus regrettable qu’elle remet en cause la sécurité juridique que l’on est en droit d’attendre de telles mesures fiscales.
En tant que courtiers, nous ne pouvons que déplorer cette suppression précipitée.
Elle intervient à un moment où le coût de la justice, comme celui des soins de santé et d’autres frais indispensables, ne cessent d’augmenter, rendant l’accès à une défense de qualité de plus en plus difficile pour les citoyens moins aisés. Ce changement risque de renforcer une tendance dangereuse : réserver la possibilité de se défendre correctement à ceux qui en ont les moyens.
Il y a quelques semaines, nous évoquions déjà un précédent article l’augmentation des primes de la protection juridique chez DAS, liée à une explosion des coûts de gestion des dossiers, notamment en raison de la hausse constante des honoraires d’avocats (entre 150 et 500 € de l’heure).
Nous expliquions alors pourquoi cette revalorisation tarifaire, bien que sensible, était justifiée et surtout, nécessaire pour garantir un service de qualité.
Cette réforme gouvernementale ne change rien à notre conviction : une bonne protection juridique reste une assurance indispensable.
Un litige avec un voisin, un conflit avec un employeur, un problème après un accident de voiture, un litige durant une rénovation, … Ce sont des réalités fréquentes, où le soutien d’un avocat ou d’un expert peut faire toute la différence. Être mal ou pas assuré peut alors coûter plusieurs milliers d’euros, là où une prime annuelle reste généralement bien en dessous du prix d’une seule heure de consultation juridique.
En supprimant l’avantage fiscal, le gouvernement a peut-être rendu le produit protection juridique un peu moins attrayant sur le plan financier, mais il n’a en rien diminué son utilité. Il est d’ailleurs important de souligner que le montant de la prime reste inchangé pour les contrats de type BeneFisc (en tout cas pour l’instant): seule la possibilité de récupérer une partie via votre déclaration d’impôt disparaît.
Autrement dit, vous ne paierez pas plus, vous récupérerez juste un peu moins. Le verre à moitié plein, en somme.
Nous, courtiers, avons un rôle central à jouer dans ce contexte. Plus que jamais, nous devons conseiller, expliquer et anticiper, pour permettre à chacun de s’assurer intelligemment, même dans un environnement fiscal et économique mouvant.
Nous restons à vos côtés pour vous aider à choisir la solution de protection juridique la mieux adaptée à votre profil, à vos risques… et à votre budget.
Trop souvent, les clients sous-estiment la valeur réelle du contenu de leur habitation. Pourtant, entre les meubles, les appareils électroniques, les vêtements, les objets personnels ou décoratifs… les montants grimpent vite.
Mais ce qui est encore plus souvent oublié, c’est la valeur des objets sensibles, comme les bijoux. Et c’est là que les problèmes commencent au moment d’un sinistre : pas de preuve, pas de liste, pas de photos… donc une indemnisation compliquée, voire incomplète.
Chez Detrembleur & Partners, nous assistons toujours nos clients lors des expertises vol. Et malheureusement, nous avons trop souvent vu des expertises se dérouler dans de mauvaises conditions :
Résultat : l’expert doit estimer à l’aveugle. Et cela aboutit souvent à une indemnisation partielle, décevante, frustrante.
C’est pourquoi nous insistons :
La base de votre contrat habitation, c’est le capital contenu. C’est sur ce montant que reposera l’indemnisation en cas de vol, d’incendie, de dégât des eaux… Si ce montant est trop bas, vous serez en partie lésé. Et comme les garanties spécifiques (bijoux, objets de valeur, multimédia…) sont dans certaines compagnies d’assurance plafonnées en pourcentage du contenu assuré, une erreur ici peut avoir des conséquences à tous les niveaux.
C’est notre rôle, en tant que courtiers professionnels, de veiller à ce que votre contrat soit adapté à la réalité. Mais pour cela, nous avons besoin de votre collaboration! Plus vous nous fournissez de détails sur vos biens, plus notre conseil sera pertinent.
En d’autres termes : on ne peut bien protéger que ce que l’on connaît bien. La couverture vol n’est pas automatique ni magique. Elle doit être pensée, chiffrée, construite sur base d’informations précises.
Équiper son habitation d’une alarme visible est un excellent réflexe, car c’est un outil de dissuasion très efficace. Fermer convenablement volets, portes et fenêtres aussi.
Mais cela ne suffit pas pour une bonne prévention. La valorisation correcte de vos biens et la constitution de preuves tangibles restent les deux piliers d’une bonne indemnisation.
Et dans tous les cas, vous pouvez compter sur nous pour :
La recrudescence des cambriolages n’est pas un détail. Elle doit vous inciter à vous poser la question : suis-je correctement couvert ?
Et surtout : ai-je pris les bonnes précautions pour que, si le pire arrive, l’indemnisation soit à la hauteur de mes pertes ?
Chez Detrembleur & Partners, nous assurons bien plus que des biens : nous protégeons votre tranquillité.
Le gouvernement prévoit une hausse des revenus nets des travailleurs par le biais de plusieurs mesures :
✔ Augmentation de la quotité exemptée d’impôt, permettant à chacun de conserver plus de revenus nets.
✔ Réduction de la cotisation spéciale de sécurité sociale (CSSS) et renforcement du bonus à l’emploi.
Les entreprises devront aussi s’adapter :
✔ Le seuil de rémunération du dirigeant d’entreprise est relevé à 50 000 € (contre 45 000 €) pour accéder au taux réduit d’imposition des PME.
✔ Maintien des incitants fiscaux à l’embauche, notamment l’exonération de charges pour le premier salarié.
✔ Réduction des sanctions fiscales pour les nouveaux entrepreneurs afin d’encourager l’entrepreneuriat.
Un point important est l’introduction d’une taxe progressive sur les plus-values financières. Les plus-values inférieures à 1 million € restent exonérées, mais celles au-delà seront taxées entre 1,25 % et 10 %.
Le gouvernement souhaite harmoniser les pensions et inciter à travailler plus longtemps :
✔ Réduction des périodes assimilées dans le calcul des pensions, ce qui pénalisera les personnes ayant connu des interruptions de carrière.
✔ Suppression progressive des pensions de ménage et de veuf(ve).
✔ Bonus-malus pension : travailler au-delà de l’âge légal apportera une pension majorée, tandis qu’un départ anticipé entraînera une réduction.
✔ Réforme du 2ᵉ pilier : les employeurs devront progressivement cotiser au moins 3 % pour une pension complémentaire.
Les indépendants bénéficient de certaines améliorations :
✔ Augmentation du plafond des cotisations PLCI pour améliorer la pension complémentaire.
✔ Extension des droits aux indépendants complémentaires, leur permettant de cotiser pour leur pension comme les indépendants principaux.
✔ Meilleure prise en charge de l’incapacité de travail : possibilité d’un gel administratif pour éviter des sanctions en cas d’arrêt prolongé.
Le gouvernement veut augmenter la flexibilité du travail :
✔ Hausse progressive du plafond des chèques-repas à 12 € (au lieu de 8 € actuellement).
✔ Extension des flexi-jobs à tous les secteurs, avec un plafond de revenus relevé à 18 000 € par an.
✔ Possibilité pour les étudiants de travailler jusqu’à 650 heures par an.
✔ Réintroduction de la période d’essai : une rupture de contrat sera possible avec une semaine de préavis dans les 6 premiers mois.
Le chômage sera plus restrictif :
✔ Durée d’indemnisation limitée à 2 ans pour les travailleurs avec 5 ans de carrière.
✔ Allocation plus élevée en début de période, mais dégressive plus rapidement.
✔ Suivi renforcé des malades de longue durée avec des sanctions en cas de non-coopération à la réintégration.
Le gouvernement met en place une taxe sur les plus-values financières et des ajustements en matière d’immobilier :
✔ La déduction fiscale des intérêts sur les investissements immobiliers (hors résidence principale) sera supprimée.
✔ TVA maintenue à 6 % sur les démolitions-reconstructions, avec un plafond abaissé à 175 m².
✔ Facilitation des rénovations énergétiques en copropriété avec un vote à majorité simple.
Pour soutenir le pouvoir d’achat, plusieurs mesures seront mises en place :
✔ TVA à 6 % pour les pompes à chaleur mais augmentée à 21 % pour les chaudières à gaz et au mazout.
✔ Obligation pour les banques d’augmenter le nombre de distributeurs automatiques de billets.
✔ Suppression de certaines taxes sur les emballages et boissons, pour lutter contre les achats transfrontaliers.
✔ Alignement des prix des télécoms avec les pays voisins et introduction d’indemnités plus flexibles en cas de panne.
Le gouvernement Arizona met en place une série de réformes destinées à augmenter les revenus du travail, réformer la pension et ajuster la fiscalité des entreprises et des investisseurs. Certaines mesures, comme la hausse des salaires nets et l’amélioration du 2ᵉ pilier de pension, sont positives, en tout cas sur papier. D’autres, comme la taxe sur les plus-values et le renforcement des conditions d’accès à la pension, risquent d’avoir un impact financier sur certains contribuables et entrepreneurs.
En tant que courtier, nous suivons ces évolutions de près pour vous accompagner dans l’adaptation de vos contrats d’assurance, de pension et de protection financière. Si vous souhaitez anticiper ces changements et optimiser votre situation, nous sommes à votre disposition pour vous conseiller.
Les assurances hospitalisation des mutualités sont conçues pour compléter l’assurance légale. Elles prennent en charge les frais hospitaliers standards, mais avec des restrictions notables.
Par exemple, Hospi +200 limite les suppléments d’honoraires à 200 % des tarifs INAMI. Cela signifie que si vous optez pour une chambre individuelle ou un médecin non conventionné, une part importante des coûts peut rester à votre charge.
Un autre point critique concerne les prestations non nomenclaturées, c’est-à-dire les traitements ou équipements non reconnus par l’INAMI.
Dans Hospi +200, ces frais ne sont remboursés que de manière marginale, souvent avec des plafonds stricts. Ainsi, si vous avez besoin d’un implant spécifique ou de soins paramédicaux non reconnus, vous risquez de devoir supporter une facture importante.
Enfin, les soins pré- et post-hospitalisation, tels que les consultations ou traitements nécessaires avant et après une hospitalisation, ne sont très souvent pas inclus dans ces contrats. Cette absence de couverture peut entraîner des coûts significatifs pour les assurés nécessitant un suivi médical prolongé.
En comparaison, des solutions haut de gamme comme AG Care et DKV Hospi Premium + offrent une prise en charge bien plus complète. Elles couvrent au minimum jusqu’à 300 % des tarifs INAMI pour les suppléments d’honoraires, garantissant ainsi une liberté totale dans le choix de votre médecin ou de votre chambre d’hôpital.
Ces assurances prennent également en charge les soins pré- et post-hospitalisation, souvent jusqu’à plusieurs mois avant et après une intervention. De plus, elles incluent des garanties spécifiques pour les maladies graves, permettant de couvrir les traitements ambulatoires sans nécessiter d’hospitalisation préalable.
Pour les prestations non nomenclaturées, comme les implants ou certains traitements alternatifs, AG Care et DKV proposent une couverture plus souple et des plafonds généreux, offrant ainsi une sécurité financière supplémentaire dans des situations médicales complexes.
Prenons deux situations concrètes pour mieux comprendre l’impact de ces différences de couverture.
Après un diagnostic de cancer, vous devez suivre une chimiothérapie ambulatoire pendant plusieurs mois. Le coût total des traitements ambulatoires et des consultations s’élève à 8.000 €.
Suite à un accident, vous avez besoin d’un implant spécifique non reconnu par l’INAMI. Le coût total de l’implant et de l’intervention est de 7 000 €.
Ces exemples montrent clairement les limites des produits de mutualité et les avantages des solutions d’assurance « privées ». En matière de santé, les imprévus sont malheureusement inévitables. Une hospitalisation coûteuse, une maladie grave ou un traitement spécifique peuvent rapidement entraîner des frais importants. Dans ce contexte, opter pour une assurance hospitalisation de mutualité revient à faire un pari risqué, où les économies réalisées sur les primes pourraient vite être dépassées par les frais non couverts.
A l’opposé, une assurance hospitalisation « haut de gamme », comme AG Care ou DKV Hospi Premium +, représente un véritable investissement. Ces produits garantissent une couverture complète, une liberté dans vos choix médicaux et une protection financière face aux imprévus.
En tant que courtier, nous sommes là pour vous aider à faire le meilleur choix. Nous analysons vos besoins, comparons les offres du marché et vous conseillons de manière indépendante pour trouver une solution adaptée à vos attentes. Que vous souhaitiez une couverture complète ou un compromis entre coût et garanties, nous vous accompagnons à chaque étape.
Personne ne peut prédire son avenir en matière de santé. C’est pourquoi il est essentiel de faire un choix réfléchi et de s’appuyer sur des conseils professionnels. Une bonne assurance hospitalisation ne se limite pas à une dépense, c’est une véritable sérénité pour vous et votre famille. Si vous souhaitez discuter de vos besoins ou obtenir un conseil personnalisé, n’hésitez pas à nous contacter. Parce qu’en matière de santé, il vaut mieux prévenir que guérir.
SRL Assurances Detrembleur & Partners
Rue des Anciennes Granges 3 | B-4960 MALMEDY
Rue du Vieux Marché, 23 | B-6990 VIELSALM
Tél. +32 (0)80 79 10 30
info@detrembleur.be
FSMA 0742582213 N° d’entreprise 0742.582.213
Banque Detrembleur & Partners (Banque Crelan + Assurances)
Rue des Anciennes Granges 3 | B-4960 MALMEDY
Rue du Vieux Marché, 23 | B-6990 VIELSALM
Tél. +32 (0)80 79 10 30
malmedy@crelan.be
vielsalm@crelan.be
FSMA 43237 A-cB N° d’entreprise 0464.810.340
La banque Detrembleur & Partners agit en qualité d’agent
lié en crédits à la consommation et en crédits hypothécaires
Membre de FEPRABEL et de BROCOM
Conditions générales | Règles de conduite
Autorité de surveillance compétente en matière de crédits:
Service public fédéral Economie, P.M.E., Classes moyennes et Energie
rue du Progrès, 50 – 1210 BRUXELLES
Téléphone: 0800 120 33 – Email: info.eco@economie.fgov.be
https://economie.fgov.be
« Attention, emprunter de l’argent coûte aussi de l’argent »
© 2025 SRL Assurances Detrembleur & Partners
Site réalisé par Studiomilo