Crelan, Febelfin et itsme® vous alertent contre les fraudes pendant l’été.
|
|
|
|

|
|
|
|
La TMC sera désormais calculée sur base de :
la puissance du moteur (kW) ;
les émissions de CO₂ ;
la masse maximale autorisée (MMA) ;
le type de carburant/énergie.
Ce nouveau mode de calcul entend mieux refléter l’impact environnemental et routier du véhicule, mais il introduit aussi une complexité importante, avec des risques d’erreur accrus pour les contribuables et une réelle difficulté de prévision du montant qu’il devra payer.
Alors que les régions flamande et bruxelloise maintiennent un système plus lisible et stable, la Wallonie se distingue par une fiscalité plus complexe et moins avantageuse, creusant encore davantage les inégalités entre citoyens belges selon leur région d’habitation.
Pour les citoyens et les professionnels, cette réforme crée une inégalité de traitement flagrante, notamment pour ceux qui souhaitent acheter un véhicule électrique ou familial en Wallonie.
Sachant que pour ceux qui choisiraient la solution du leasing, la fiscalité restera inchangée puisque la majeure partie (la totalité?) des sociétés de leasing ont leur siège social en Flandre.
Dans la volonté d’encourager les véhicules plus propres, on aurait pu s’attendre à un traitement de faveur pour les véhicules électriques.
Or, le calcul de la nouvelle TMC pénalise fortement les modèles « lourds », ce qui est le cas de la majorité des véhicules électriques à batterie. Résultat : les familles qui veulent un véhicule spacieux, souvent électrique, se retrouvent avec une taxe salée à moins de choisir un véhicule peu adapté à une famille (Peugeot 208, Renault 5, …).
Par ailleurs, les constructeurs prévoient généralement des puissances supérieures à 211 chevaux pour ces véhicules, ce qui induit une taxe « de base » – bêtement calculée sur la puissance – dont le montant laisse songeur: 4.957€!
Une spécificité quasi unique en Europe (et en Belgique) qui se base sur le calcul précédent (et déjà désuet) de la taxe de mise en circulation sur base des puissances en kilowatt:
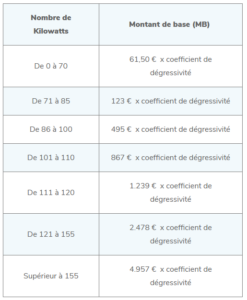
Une réduction de 250 € est bien prévue pour les familles nombreuses (au moins 3 enfants), mais :
elle ne compense que partiellement la taxe alourdie par le poids ;
elle exclut les familles “classiques” de deux enfants, pourtant nombreuses en Wallonie.
Voici les composantes du calcul :
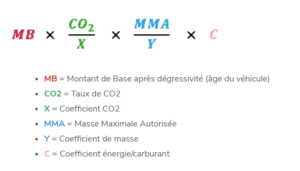
TMC = Montant de base × (CO₂ /Coefficient CO₂) × (MMA / Coefficient Masse) × Coefficient Carburant – Réductions éventuelles
Montant final plafonné à 9.000 €, avec un minimum de 50 €.
Une dégressivité est prévue pour les véhicules d’occasion en fonction de leur âge, mais là encore, la clarté manque pour le citoyen non averti.
4.958€ x 1 x (2.508 / 1.838) x 0,26 = 1.685€
2. VW Taigo 1.0 TSI 81kW – 133g – 1.750kg
123€ x (133 / 136) x (1.750 / 1.838) x 1 = 114€
3. DACIA Bigster TCe 140 – 100kW – 122g – 1.890kg
867€ x (122 / 136) x (1.890 / 1.838) x 1 = 804€
4. AUDI Q4 e-tron 55 255kW – 0g – 2.660kg
4.958€ x 1 x (2.660 / 1.838) x 0,26 = 1.869€
⚠️ Un malus écologique pourrait encore s’ajouter à ces montants pour les véhicules dont le taux de CO² est supérieur à 175 grammes.
| ✅ Points positifs | ⚠️ Ce qu’on peut regretter |
|---|---|
| Valorisation de critères environnementaux | Complexité accrue du calcul |
| Encouragement des véhicules légers | Inégalités entre régions belges |
| Dégressivité selon l’âge du véhicule | Pénalisation des électriques lourds |
| Réduction pour familles nombreuses | Aucune mesure pour familles à 2 enfants |
Chez Detrembleur & Partners, nous vous aidons à :
estimer votre future TMC selon le véhicule choisi ;
éviter les erreurs et mauvaises surprises ;
adapter vos choix à la réalité fiscale régionale.
La fiscalité automobile change, mais notre accompagnement reste le même : clair, humain et sur mesure.
📞 Une question ? Un projet d’achat ? Parlons-en avant de vous engager.
La formule DAS Véhicules All Risk offre une protection juridique très étendue : que vous soyez conducteur, passager, cycliste, piéton ou même utilisateur d’un véhicule de société et de service (facteur, ambulancier, chauffeur de bus, …), vous êtes couvert.
Ce qui est rarement le cas avec les protections juridiques intégrées au sein même du contrat d’assurance auto de votre véhicule. En effet, celles-ci se bornent généralement à couvrir les litiges résultant d’un accident avec le véhicule assuré. Pas le reste.
En cas d’accident, de litige contractuel (garagiste, vendeur, car wash…), de poursuite pénale (alcool, excès de vitesse…), ou même pour des questions liées à la restitution d’un véhicule en leasing, DAS sera à vos côtés. Cela concerne également :
Les véhicules de remplacement,
Les véhicules de tiers que vous utilisez,
Les recours contre des tiers insolvables,
Les litiges liés à l’achat d’un véhicule d’occasion.
Une protection juridique indépendante signifie qu’elle est gérée par un assureur distinct de votre compagnie RC ou omnium. Cela garantit une défense impartiale, même en cas de litige avec votre propre assureur, sans conflit d’intérêt.
Voici un cas concret qu’un de nos clients à vécu et qui illustre parfaitement comment l’indépendance peut faire toute la différence :
Notre client Monsieur M. est victime d’un accident au parc à conteneurs de Malmedy, où il est renversé en tant que piéton. Ses blessures sont heureusement légères, et son préjudice corporel est évalué à 1.500 €.
Grâce à sa pj DAS, qui couvre également la circulation à pied, son dossier est immédiatement pris en charge. DAS contacte alors l’assureur auto du conducteur responsable (un grand bancassureur belge) pour réclamer l’indemnisation. Mais ce dernier fait la sourde oreille pendant plusieurs mois.
Le juriste DAS n’hésite pas à faire pression et invoque la 4e directive européenne sur les assurances auto (2000/26/CE, aujourd’hui intégrée à la directive 2009/103/CE), qui impose aux assureurs d’indemniser les victimes dans un délai raisonnable, sous peine de sanctions financières.
✅ Résultat : 1.500 €… + 20.000 € d’intérêts pour retard !
Face à cette action déterminée, l’assureur adverse finit par réagir… et indemnise non seulement les 1.500 € prévus, mais aussi 20.000 € de frais pour non-respect des délais. Une issue qui n’aurait jamais été possible avec une protection juridique liée à l’assureur RC, tant le conflit d’intérêts aurait été évident
Pour maximum 2 € par mois en plus qu’une protection juridique standard intégrée à votre contrat auto, la formule DAS vous offre :
Une couverture All Risk sans angles morts,
Un plafond jusqu’à 125.000 € htva,
Une indépendance totale vis à vis des compagnies d’assurance RC, Omnium, conducteur, …
Un soutien juridique réactif et spécialisé,
Et la garantie d’être défendu loyalement, même en cas de litige avec votre propre assureur RC.
En tant que courtiers indépendants, nous avons le devoir de vous orienter vers la meilleure solution, pas celle qui sert le confort de l’assureur. En cela, une protection juridique indépendante et spécialisée est la meilleure option du marché pour défendre vos intérêts, sans compromis.
Comparons les couvertures avec un tableau synthétique:
|
|
DAS Véhicules All Risk |
PJ auto intégrée |
| Étendue de couverture | All Risk : tout ce qui n’est pas exclu est couvert | Garantie limitée à certains événements définis |
| Mobilité étendue | Oui : à pied, vélo, passager ou conducteur de tout véhicule, même tiers | Limité au véhicule désigné dans le contrat |
| Litiges contractuels liés au véhicule | ✅ Inclus : litiges avec garagiste, vendeur, car wash, etc. | ❌ Généralement non inclus, sauf mention explicite |
| Insolvabilité du tiers | ✅ Pris en charge jusqu’à 25 000 € | Non mentionné explicitement |
| Caution pénale | ✅ Jusqu’à 25 000 € | ❌ Non prévu clairement |
| Expertise pour achat véhicule d’occasion | ✅ Jusqu’à 150 € | ❌ Non prévu |
| Plafond d’intervention | Jusqu’à 125 000 € htva par sinistre | Non précisé ou plus bas selon option choisie |
| Libre choix de l’avocat | ✅ Total | ✅ Mais encadré |
| Minimum litigieux | Aucun | Peut varier selon l’option PJ choisie |
| Indépendance | ✅ DAS est une compagnie spécialisée et indépendante | ❌ PJ intégrée est une filiale de l’assureur RC |
Pour plus d’informations vous pouvez consulter le site DAS: https://www.das.be/fr/particulier/protection-juridique-auto
À partir du 1er août, la procédure de radiation des plaques d’immatriculation change radicalement.
👉 La radiation ne pourra plus se faire via la poste.
👉 La DIV elle-même prendra en charge le traitement des radiations.
👉 La confirmation de radiation ne sera plus immédiate.
👉 La plaque devra être envoyée physiquement à la DIV, par courrier recommandé ou via un guichet DIV.
Bref : plus de file à la poste, mais plus de tranquillité non plus.
Cette nouvelle procédure induit plusieurs problèmes concrets :
Délai d’attente inconnu pour obtenir la confirmation de radiation (et donc pour l’arrêt de l’assurance ou d’un éventuel prélèvement fiscal).
Risque de perte de la plaque durant le trajet.
Charge administrative accrue pour les particuliers… et a fortiori pour les intermédiaires comme nous.
Chez Detrembleur & Partners, nous faisons tout pour simplifier la vie de nos clients.
Mais cette nouvelle procédure est trop lourde, chronophage, et risquée pour que nous puissions la gérer en votre nom.
➡️ Nous ne pourrons donc plus nous charger de la radiation de vos plaques.
➡️ Nous vous accompagnerons volontiers pour vous expliquer la démarche, mais l’envoi devra être effectué par vos soins.
On aurait aimé pouvoir vous annoncer une simplification, une digitalisation, une efficacité renforcée.
Mais cette fois, c’est tout le contraire.
Nous vous tiendrons bien entendu informés dès que nous aurons plus de précisions sur les délais et modalités. En attendant, n’hésitez pas à nous contacter pour toute question.
Toutes les informations officielles au sujet de la nouvelle procédure de radiation sur le site de la DIV: https://mobilit.belgium.be/fr/news/nouvelle-procedure-pour-la-radiation-des-plaques-partir-du-1er-aout-cest-la-div-qui-sen-charge
Trop souvent, les clients sous-estiment la valeur réelle du contenu de leur habitation. Pourtant, entre les meubles, les appareils électroniques, les vêtements, les objets personnels ou décoratifs… les montants grimpent vite.
Mais ce qui est encore plus souvent oublié, c’est la valeur des objets sensibles, comme les bijoux. Et c’est là que les problèmes commencent au moment d’un sinistre : pas de preuve, pas de liste, pas de photos… donc une indemnisation compliquée, voire incomplète.
Chez Detrembleur & Partners, nous assistons toujours nos clients lors des expertises vol. Et malheureusement, nous avons trop souvent vu des expertises se dérouler dans de mauvaises conditions :
Résultat : l’expert doit estimer à l’aveugle. Et cela aboutit souvent à une indemnisation partielle, décevante, frustrante.
C’est pourquoi nous insistons :
La base de votre contrat habitation, c’est le capital contenu. C’est sur ce montant que reposera l’indemnisation en cas de vol, d’incendie, de dégât des eaux… Si ce montant est trop bas, vous serez en partie lésé. Et comme les garanties spécifiques (bijoux, objets de valeur, multimédia…) sont dans certaines compagnies d’assurance plafonnées en pourcentage du contenu assuré, une erreur ici peut avoir des conséquences à tous les niveaux.
C’est notre rôle, en tant que courtiers professionnels, de veiller à ce que votre contrat soit adapté à la réalité. Mais pour cela, nous avons besoin de votre collaboration! Plus vous nous fournissez de détails sur vos biens, plus notre conseil sera pertinent.
En d’autres termes : on ne peut bien protéger que ce que l’on connaît bien. La couverture vol n’est pas automatique ni magique. Elle doit être pensée, chiffrée, construite sur base d’informations précises.
Équiper son habitation d’une alarme visible est un excellent réflexe, car c’est un outil de dissuasion très efficace. Fermer convenablement volets, portes et fenêtres aussi.
Mais cela ne suffit pas pour une bonne prévention. La valorisation correcte de vos biens et la constitution de preuves tangibles restent les deux piliers d’une bonne indemnisation.
Et dans tous les cas, vous pouvez compter sur nous pour :
La recrudescence des cambriolages n’est pas un détail. Elle doit vous inciter à vous poser la question : suis-je correctement couvert ?
Et surtout : ai-je pris les bonnes précautions pour que, si le pire arrive, l’indemnisation soit à la hauteur de mes pertes ?
Chez Detrembleur & Partners, nous assurons bien plus que des biens : nous protégeons votre tranquillité.
Le gouvernement prévoit une hausse des revenus nets des travailleurs par le biais de plusieurs mesures :
✔ Augmentation de la quotité exemptée d’impôt, permettant à chacun de conserver plus de revenus nets.
✔ Réduction de la cotisation spéciale de sécurité sociale (CSSS) et renforcement du bonus à l’emploi.
Les entreprises devront aussi s’adapter :
✔ Le seuil de rémunération du dirigeant d’entreprise est relevé à 50 000 € (contre 45 000 €) pour accéder au taux réduit d’imposition des PME.
✔ Maintien des incitants fiscaux à l’embauche, notamment l’exonération de charges pour le premier salarié.
✔ Réduction des sanctions fiscales pour les nouveaux entrepreneurs afin d’encourager l’entrepreneuriat.
Un point important est l’introduction d’une taxe progressive sur les plus-values financières. Les plus-values inférieures à 1 million € restent exonérées, mais celles au-delà seront taxées entre 1,25 % et 10 %.
Le gouvernement souhaite harmoniser les pensions et inciter à travailler plus longtemps :
✔ Réduction des périodes assimilées dans le calcul des pensions, ce qui pénalisera les personnes ayant connu des interruptions de carrière.
✔ Suppression progressive des pensions de ménage et de veuf(ve).
✔ Bonus-malus pension : travailler au-delà de l’âge légal apportera une pension majorée, tandis qu’un départ anticipé entraînera une réduction.
✔ Réforme du 2ᵉ pilier : les employeurs devront progressivement cotiser au moins 3 % pour une pension complémentaire.
Les indépendants bénéficient de certaines améliorations :
✔ Augmentation du plafond des cotisations PLCI pour améliorer la pension complémentaire.
✔ Extension des droits aux indépendants complémentaires, leur permettant de cotiser pour leur pension comme les indépendants principaux.
✔ Meilleure prise en charge de l’incapacité de travail : possibilité d’un gel administratif pour éviter des sanctions en cas d’arrêt prolongé.
Le gouvernement veut augmenter la flexibilité du travail :
✔ Hausse progressive du plafond des chèques-repas à 12 € (au lieu de 8 € actuellement).
✔ Extension des flexi-jobs à tous les secteurs, avec un plafond de revenus relevé à 18 000 € par an.
✔ Possibilité pour les étudiants de travailler jusqu’à 650 heures par an.
✔ Réintroduction de la période d’essai : une rupture de contrat sera possible avec une semaine de préavis dans les 6 premiers mois.
Le chômage sera plus restrictif :
✔ Durée d’indemnisation limitée à 2 ans pour les travailleurs avec 5 ans de carrière.
✔ Allocation plus élevée en début de période, mais dégressive plus rapidement.
✔ Suivi renforcé des malades de longue durée avec des sanctions en cas de non-coopération à la réintégration.
Le gouvernement met en place une taxe sur les plus-values financières et des ajustements en matière d’immobilier :
✔ La déduction fiscale des intérêts sur les investissements immobiliers (hors résidence principale) sera supprimée.
✔ TVA maintenue à 6 % sur les démolitions-reconstructions, avec un plafond abaissé à 175 m².
✔ Facilitation des rénovations énergétiques en copropriété avec un vote à majorité simple.
Pour soutenir le pouvoir d’achat, plusieurs mesures seront mises en place :
✔ TVA à 6 % pour les pompes à chaleur mais augmentée à 21 % pour les chaudières à gaz et au mazout.
✔ Obligation pour les banques d’augmenter le nombre de distributeurs automatiques de billets.
✔ Suppression de certaines taxes sur les emballages et boissons, pour lutter contre les achats transfrontaliers.
✔ Alignement des prix des télécoms avec les pays voisins et introduction d’indemnités plus flexibles en cas de panne.
Le gouvernement Arizona met en place une série de réformes destinées à augmenter les revenus du travail, réformer la pension et ajuster la fiscalité des entreprises et des investisseurs. Certaines mesures, comme la hausse des salaires nets et l’amélioration du 2ᵉ pilier de pension, sont positives, en tout cas sur papier. D’autres, comme la taxe sur les plus-values et le renforcement des conditions d’accès à la pension, risquent d’avoir un impact financier sur certains contribuables et entrepreneurs.
En tant que courtier, nous suivons ces évolutions de près pour vous accompagner dans l’adaptation de vos contrats d’assurance, de pension et de protection financière. Si vous souhaitez anticiper ces changements et optimiser votre situation, nous sommes à votre disposition pour vous conseiller.
Les assurances hospitalisation des mutualités sont conçues pour compléter l’assurance légale. Elles prennent en charge les frais hospitaliers standards, mais avec des restrictions notables.
Par exemple, Hospi +200 limite les suppléments d’honoraires à 200 % des tarifs INAMI. Cela signifie que si vous optez pour une chambre individuelle ou un médecin non conventionné, une part importante des coûts peut rester à votre charge.
Un autre point critique concerne les prestations non nomenclaturées, c’est-à-dire les traitements ou équipements non reconnus par l’INAMI.
Dans Hospi +200, ces frais ne sont remboursés que de manière marginale, souvent avec des plafonds stricts. Ainsi, si vous avez besoin d’un implant spécifique ou de soins paramédicaux non reconnus, vous risquez de devoir supporter une facture importante.
Enfin, les soins pré- et post-hospitalisation, tels que les consultations ou traitements nécessaires avant et après une hospitalisation, ne sont très souvent pas inclus dans ces contrats. Cette absence de couverture peut entraîner des coûts significatifs pour les assurés nécessitant un suivi médical prolongé.
En comparaison, des solutions haut de gamme comme AG Care et DKV Hospi Premium + offrent une prise en charge bien plus complète. Elles couvrent au minimum jusqu’à 300 % des tarifs INAMI pour les suppléments d’honoraires, garantissant ainsi une liberté totale dans le choix de votre médecin ou de votre chambre d’hôpital.
Ces assurances prennent également en charge les soins pré- et post-hospitalisation, souvent jusqu’à plusieurs mois avant et après une intervention. De plus, elles incluent des garanties spécifiques pour les maladies graves, permettant de couvrir les traitements ambulatoires sans nécessiter d’hospitalisation préalable.
Pour les prestations non nomenclaturées, comme les implants ou certains traitements alternatifs, AG Care et DKV proposent une couverture plus souple et des plafonds généreux, offrant ainsi une sécurité financière supplémentaire dans des situations médicales complexes.
Prenons deux situations concrètes pour mieux comprendre l’impact de ces différences de couverture.
Après un diagnostic de cancer, vous devez suivre une chimiothérapie ambulatoire pendant plusieurs mois. Le coût total des traitements ambulatoires et des consultations s’élève à 8.000 €.
Suite à un accident, vous avez besoin d’un implant spécifique non reconnu par l’INAMI. Le coût total de l’implant et de l’intervention est de 7 000 €.
Ces exemples montrent clairement les limites des produits de mutualité et les avantages des solutions d’assurance « privées ». En matière de santé, les imprévus sont malheureusement inévitables. Une hospitalisation coûteuse, une maladie grave ou un traitement spécifique peuvent rapidement entraîner des frais importants. Dans ce contexte, opter pour une assurance hospitalisation de mutualité revient à faire un pari risqué, où les économies réalisées sur les primes pourraient vite être dépassées par les frais non couverts.
A l’opposé, une assurance hospitalisation « haut de gamme », comme AG Care ou DKV Hospi Premium +, représente un véritable investissement. Ces produits garantissent une couverture complète, une liberté dans vos choix médicaux et une protection financière face aux imprévus.
En tant que courtier, nous sommes là pour vous aider à faire le meilleur choix. Nous analysons vos besoins, comparons les offres du marché et vous conseillons de manière indépendante pour trouver une solution adaptée à vos attentes. Que vous souhaitiez une couverture complète ou un compromis entre coût et garanties, nous vous accompagnons à chaque étape.
Personne ne peut prédire son avenir en matière de santé. C’est pourquoi il est essentiel de faire un choix réfléchi et de s’appuyer sur des conseils professionnels. Une bonne assurance hospitalisation ne se limite pas à une dépense, c’est une véritable sérénité pour vous et votre famille. Si vous souhaitez discuter de vos besoins ou obtenir un conseil personnalisé, n’hésitez pas à nous contacter. Parce qu’en matière de santé, il vaut mieux prévenir que guérir.
Depuis plusieurs années, DAS fait face à une hausse constante et marquée des coûts liés à la gestion des sinistres.
D’autres facteurs, comme l’augmentation des procédures d’appel et des frais administratifs, accentuent cette tendance. Près de 75 % des litiges pris en charge par DAS sont réglés à l’amiable, générant des coûts de gestion internes importants.
Certains produits, tels que BeneFisc ou LRC All Risk, ont été tellement sollicités qu’ils généraient des pertes structurelles importantes pour chaque prime encaissée. La révision tarifaire devenait donc une nécessité pour préserver l’équilibre financier et la qualité du service.
En tant que leader historique et pionnier sur le marché de la protection juridique, la DAS reste un indicateur de référence pour l’ensemble du secteur. Si la société a dû réviser sa tarification, il est fort probable que ses concurrents adoptent dans un futur proche des démarches similaires.
Car ces derniers font face aux mêmes pressions économiques : hausse des frais juridiques, complexification des litiges et attentes accrues des clients. La DAS a néanmoins choisi de maintenir des garanties complètes et un service haut de gamme, en cohérence avec sa réputation de fiabilité et d’expertise.
Pour accompagner cette augmentation, la DAS a introduit un modèle de tarification variable basé sur un score de risque. Ce modèle permet de calculer une prime ajustée en fonction de trois critères principaux : la fréquence des sinistres, leur coût et la localisation géographique du client.
Ce système vise à récompenser les clients ayant un profil de risque favorable tout en ajustant les tarifs pour ceux qui sollicitent davantage la garantie notamment lorsque les sinistres sont plus fréquents.
Chaque contrat est désormais accompagné d’un score de risque qui peut influer sur la prime, dans une limite maximale de 15 % par rapport à la base tarifaire. On pourrait un peu comparer cette tarification variable au malus qui sera appliqué à votre contrat auto en cas de sinistre responsable…
Malgré l’augmentation des primes, il convient de souligner qu’une protection juridique reste un outil indispensable pour se défendre efficacement. Les honoraires d’un avocat, d’un expert ou les frais d’une procédure peuvent atteindre des montants exorbitants.
La protection juridique permet non seulement de couvrir ces frais, mais aussi de bénéficier d’un accompagnement et de conseils dès les premières étapes d’un litige, réduisant ainsi les risques et les coûts à long terme.
En protégeant ses clients contre ces dépenses imprévues, DAS continue de jouer un rôle crucial dans la défense de leurs droits. Renoncer à une protection juridique, même dans un contexte de hausse tarifaire, serait une prise de risque démesurée.
En tant que courtiers, nous avons une mission fondamentale : rechercher pour nos clients les partenaires qui offrent le meilleur équilibre entre prix et prestations. Notre indépendance vis-à-vis des compagnies d’assurance nous permet de comparer les solutions disponibles sur le marché et de vous proposer celles qui répondent le mieux à vos besoins spécifiques.
Nous restons également vigilants face à ces hausses tarifaires. Si nous comprenons la nécessité économique de ces ajustements pour la DAS, nous veillons à ce que ces augmentations soient justifiées et à ce que nos clients continuent de bénéficier d’une couverture avantageuse.
Notre objectif est de vous accompagner dans cette transition en vous apportant une transparence totale et des conseils personnalisés pour optimiser vos contrats et votre protection face aux risques.
Une seule heure d’honoraire, facturée par un avocat entre 150 et 500 euros, représente souvent un coût bien supérieur à la prime annuelle d’une assurance protection juridique.
Une simple procédure, même de faible envergure, peut rapidement représenter un coût difficile à assumer pour un particulier ou une entreprise. Dans ce contexte, l’augmentation des primes et l’introduction de la tarification variable par la DAS répondent à des défis financiers qui ne pouvaient plus être ignorés.
En maintenant des garanties complètes et une approche haut de gamme, la DAS reste fidèle à son engagement envers ses clients. Toutefois, cette tendance est appelée à s’étendre à l’ensemble du secteur, reflétant une hausse généralisée des coûts de la justice.
En tant que courtier, nous sommes là pour vous guider et vous défendre, en vous garantissant des solutions qui allient qualité et compétitivité. La protection juridique reste un investissement essentiel, et nous nous engageons à ce qu’elle demeure accessible et adaptée à vos besoins.
« En ce début d’année 2025, toute l’équipe Banque & Assurances tient à vous souhaiter une belle et heureuse année. A toutes et tous !
A titre personnel, je profite de ce canal pour vous annoncer une nouvelle importante. Et ce n’est pas sans une pointe d’émotion…
Au cours de ces six derniers mois, j’ai eu à coeur de participer à la transition et de créer du lien entre nos deux équipes, suite à la fusion entre Dandrifosse – Detrembleur & Partners et Hupperetz & Düsseldorf S.A.
Aujourd’hui, je peux le dire : je suis confortée dans mes choix. Je passe le témoin sereinement. »
Découvrez le message de Geneviève en vidéo ⬇
« Ce message est l’occasion pour moi de vous remercier, toutes et tous, pour votre bienveillance à mon égard. Un énorme merci à vous, nos clients, pour la confiance témoignée durant toutes ces années. Je suis fière et heureuse de vous laisser en de très bonnes mains. »
Alors que s’ouvre cette nouvelle année, toute l’équipe de Detrembleur & Partners se joint à Geneviève pour vous souhaiter le meilleur !
Nous tenons à la remercier chaleureusement pour son investissement sans faille au cours de ces 38 années. Elle a largement contribué au développement de notre entreprise, mettant ses pas dans les traces de son père.
Nous espérons qu’elle pourra pleinement s’épanouir dans ses projets futurs et qu’elle continuera de nous rendre visite régulièrement pour saluer l’équipe et ses clients fidèles.
En 2025, nous nous engageons à poursuivre notre mission avec la même détermination : vous offrir des solutions sur mesure, un service irréprochable, et un accompagnement de proximité dans tous vos besoins en banque et assurances.
Que cette année soit pour vous et vos proches synonyme de santé, de sérénité et de réussite !
L’équipe de Detrembleur & Partners
Prenons l’exemple des salaires en Belgique. En 2023, ceux-ci ont connu une augmentation moyenne de 11 % en raison de l’indexation automatique liée à l’inflation. Cette augmentation n’est pas facultative : c’est une mesure légale qui permet aux travailleurs de maintenir leur pouvoir d’achat face à la hausse générale des prix. Cette hausse salariale impacte directement les coûts de fonctionnement des entreprises, y compris les compagnies d’assurances et les courtiers comme nous.
Ensuite, parlons de l’inflation. En 2022, elle a atteint des sommets avec un taux dépassant les 10 %, du jamais vu depuis des décennies en Belgique. Les matières premières, les énergies, les services, tout a augmenté. Par exemple :
Face à cela, les consommateurs acceptent de payer un peu plus cher pour ces produits sans exiger de négocier avec leur boulanger ou leur pompiste.
Mais quand il s’agit des assurances, une incompréhension persiste. Pourtant, nous ne sommes pas en dehors de cette réalité économique : les assureurs doivent eux aussi absorber ces augmentations.
Les primes d’assurance servent principalement à couvrir les sinistres : réparations de voitures, indemnisations de dégâts matériels, soins médicaux, etc. Or, ces coûts explosent.
Pour assurer un service de qualité et continuer à indemniser rapidement les sinistres, les assureurs devraient répercuter ces hausses sur les primes. Mais ils ne l’ont pourtant pas fait de manière significative.
En effet, si entre 2019 et 2024 les primes d’assurances auto ont augmenté de 11,7% en moyenne, le coût moyen d’un sinistre a lui été majoré de 17,3% durant la même période alors que le tarif horaire des garagistes bondissait de 21,3% (sources: HelloSafe et FLEET)…
En tant que courtiers, nous ne sommes pas épargnés. Pour continuer à vous servir efficacement, nous devons valoriser le travail de notre équipe, supporter les coûts de fonctionnement croissants (salaires, énergie, loyers…) et toujours investir pour vous offrir le service que vous êtes en attente de recevoir.
Notre mission reste la même : vous accompagner, vous conseiller, et vous trouver les solutions les plus adaptées à vos besoins, même dans ce contexte inflationniste. Une assurance est bien plus qu’un coût : c’est une protection essentielle, un filet de sécurité lorsque l’imprévu survient.
Personne ne marchande le prix de son pain ou de son plein de carburant. Pourquoi le ferait-on pour une assurance, qui a un rôle crucial dans notre quotidien ? Accepter les hausses de primes, c’est aussi reconnaître que derrière celles-ci, il y a des travailleurs, des coûts réels, et une promesse : celle de vous protéger au mieux, quoi qu’il arrive.
Chez Detrembleur & Partners, nous comprenons vos préoccupations. Mais nous croyons fermement que la qualité et la fiabilité ont un prix. Et notre engagement reste intact : être là pour vous, dans les bons et surtout dans les mauvais moments.
Pour en parler ensemble et analyser vos besoins, nous restons à votre écoute.
SRL Assurances Detrembleur & Partners
Rue des Anciennes Granges 3 | B-4960 MALMEDY
Rue du Vieux Marché, 23 | B-6990 VIELSALM
Tél. +32 (0)80 79 10 30
info@detrembleur.be
FSMA 0742582213 N° d’entreprise 0742.582.213
Banque Detrembleur & Partners (Banque Crelan + Assurances)
Rue des Anciennes Granges 3 | B-4960 MALMEDY
Rue du Vieux Marché, 23 | B-6990 VIELSALM
Tél. +32 (0)80 79 10 30
malmedy@crelan.be
vielsalm@crelan.be
FSMA 43237 A-cB N° d’entreprise 0464.810.340
La banque Detrembleur & Partners agit en qualité d’agent
lié en crédits à la consommation et en crédits hypothécaires
Membre de FEPRABEL et de BROCOM
Conditions générales | Règles de conduite
Autorité de surveillance compétente en matière de crédits:
Service public fédéral Economie, P.M.E., Classes moyennes et Energie
rue du Progrès, 50 – 1210 BRUXELLES
Téléphone: 0800 120 33 – Email: info.eco@economie.fgov.be
https://economie.fgov.be
« Attention, emprunter de l’argent coûte aussi de l’argent »
© 2025 SRL Assurances Detrembleur & Partners
Site réalisé par Studiomilo